Årsberetning for 2025Trøgstad Sparebank har i 2025 levert historisk godt resultat og har opplevd betydelig vekst, med en økning i både antall kunder og forretningskapital. Banken har styrket sin posisjon i markedet og samtidig oppnådd gode resultater.
Med mindre annet er oppgitt gjelder alle tall i morbanken og tall i parentes er sammenligningstall for 2024.
Resultatregnskapet
Driftsresultat
Banken oppnådde i 2025 et resultat før skatt på kr 67,9 mill. (kr 67,7 mill.). Resultat etter skatt ble kr 53,1 mill. (kr 51,7 mill.). Dette tilsvarer en egenkapitalavkastning på 10,6 % (6,5 %).
Rentenetto
Nominelle netto renteinntekter endte på kr 106,5 mill (kr 107,4 mill) og har vist en marginal nedgang til tross for høy utlåns- og innskuddsvekst. Gjennomsnittlig rentenetto målt i prosent av gjennomsnittlig forvaltningskapital endte i 2025 på 2,1 % (ned fra 2,4 % året før).
Provisjonsinntekter
Netto provisjonsinntekter er kr 37,7 mill. (kr 35,1 mill.). Nominelt er dette en økning, og hensyntatt økt forvaltningskapital er provisjonsinntektene i prosent det samme som fjoråret. Inntekter fra porteføljen av boliglån som er lagt til Eika Boligkreditt utgjør kr 13,3 mill (kr 8,7 mill) av provisjonsinntektene.
Driftskostnader
De totale driftskostnadene for banken ble i alt kr 90,4 mill. (kr 79,7 mill.). Totale kostnader i % av totale inntekter var på 61,5 % (54,8 % ). Banken har de siste årene investert i nye lokaliteter og flere ansatte, og kostnadsprosenten ventes å reduseres fra og med 2027.
Tap på utlån og garantier
Det er tapsført kr 2,5 mill. i 2025 mot kr. 4,9 mill. i 2024. Tapsavsetninger av brutto utlån utgjør 0,4 % (0,4 %) pr årsskiftet.
Balansen
Forvaltningskapital
Banken har en forvaltningskapital på 5,3 mrd ( 4,5 mrd) ved årsskiftet. Forvaltningskapitalen har vokst 16,5% siste år. Dersom man tar hensyn til bankens utlånsvolum som er formidlet til Eika Boligkreditt, vil forvaltningskapitalen være kr 7,6 mrd (kr 6,4 mill.).
Utlån
Bankens utlån i egen balanse har økt med 10,1 % (12,4 %). Netto utlån pr. årsskiftet var kr. 4,11 mrd (kr 3,73 mrd). Formidling av boliglån (til EBK) er kr. 2,3 mrd (kr 1,9 mrd). Samlet utlånsvekst for 2025 har vært 15,0 % (13,2 %). Andel av utlån til personkunder som er overført til EBK var ved utgangen av 2025 på 44,9 % (41,9 %).
10,1 %
Utlånsvekst
Innskudd
Bankens innskuddsvekst ble 14,5 % mot 13,7 % i 2024, utgjorde pr. årsskiftet kr 3,5 mrd (3,1 mrd) Innskuddsdekningen pr. utgangen av 2025 ble 85,8 % (82,5 %), inkludert EBK 55,0 % (55,2 %).
Likviditet
Bankens eksterne finansiering utover kundeinnskudd er foretatt gjennom opptak av 10 lån. Lånene har spredning i forfall over en 4,5 års periode. Samlet forfall innenfor hvert av årene er maksimalt kr. 200 mill.
Verdipapirer og obligasjoner
Bankens obligasjonsportefølje har en bokført verdi ved utgangen av året på kr 497 mill. (kr 377 mill). Bankens aksje- og verdipapirfondsportefølje utgjør kr 81,1 mill. og herav utgjør kr 9,7 mill. rente- og aksjefond.
Soliditet/Egenkapital
Bankens samlede egenkapital inkludert ansvarlig lån utgjorde kr. 823 mill (kr. 746 mill.) pr. 31.12.2025. Dette tilsvarer en soliditet på 16,5 % (17,1 %). Kjernedrift over risikovektede eiendeler ble 1,94 % (2,40 %).
Se også note 4.
Disponering av overskudd
Etter styrets mening gir det fremlagte resultatregnskapet og balansen et rettvisende bilde av bankens stilling og resultat. Styret kjenner heller ikke til forhold etter årsskiftet som vil endre dette synet.
| Forslag til disponering av årets resultat | |
|---|---|
| Gaver lokalsamfunnet | 3 547 |
| Overført til sparebankens fond | 49 404 |
| Konsernbidrag og realisert tap | 132 |
Vekst og utvikling
Veksthuset
Siden etableringen av Veksthuset Askim i 2022 har konseptet utviklet seg til å bli en tydelig drivkraft for bærekraftig vekst og utvikling i regionen. Oppdraget har hele tiden vært klart: å samle uavhengige personlige rådgivere, fagmiljøer og utviklingsressurser for privatpersoner, bedriftseiere og lokalt næringsliv på ett sted. Målet er å være en møteplass, et kompetansemiljø og en kulturarena der samarbeid, utvikling og fremtidstro får rom.
Veksthuset Askim ble svært godt mottatt av både nye og eksisterende kunder, og etableringen i Ski i 2024 gjentok suksessen med sterk tilstrømming av kunder, samarbeidspartnere og fagmiljøer. Med erfaringene fra disse to veksthusene tok Trøgstad Sparebank et naturlig steg videre i 2025 ved å etablere Veksthuset også der banken allerede har en sterk lokal tilstedeværelse i Fetsund og Trøgstad.
Disse fire Veksthusene følger samme modell og skal fungere som viktige arenaer for lokal næringsutvikling. De tilbyr ressurser, veiledning, nettverk og tverrfaglig kompetanse til entreprenører, etablerte bedrifter og privatkunder. Satsingen har gjort Veksthuset til et av bankens viktigste verktøy for regional verdiskaping og helhetlig rådgivning.
Fra 2026 og videre planlegger banken ytterligere vekst i Veksthus‑miljøene, med mål om å utvikle tjenestene, styrke rådgiverkraften og skape enda bedre møteplasser for næringslivet i regionen.
Bank + Regnskap
I 2024 etablerte Trøgstad Sparebank holdingselskapet Eika Økonomi Øst AS med regnskapskontorer i Veksthuset Askim og Veksthuset Ski. Etableringen er en direkte oppfølging av bankens strategi om å styrke posisjonen i bedriftsmarkedet og sikre tilgang til den kundeflaten som i økende grad styres gjennom regnskapssystemer og regnskapsførere.
Utviklingen i SMB-markedet viser tydelig at regnskapsrådgiver er den foretrukne sparringspartneren for små og mellomstore bedrifter. Bankens egne strategiplaner peker på den samme trenden: At bankens rolle som rådgiver svekkes dersom ikke bank og regnskap sees i sammenheng, og at regnskapssystemet har blitt den viktigste arbeidsflaten for bedriftseiere. Dette understøttes også av Eika sentralt, hvor etableringen av Eika Økonomi AS og lanseringen av det skybaserte Eika Regnskap er et strategisk løft for hele alliansen.
Gjennom kombinasjonen av bank + regnskap kan Trøgstad Sparebank og Eika Økonomi Øst tilby en helhetlig og mer proaktiv rådgivning til lokale SMB-kunder. Integrasjonen av regnskapsdata med bankens prosesser gir bedre innsikt, raskere beslutninger og mer relevante råd gjennom hele kundens økonomiske livssyklus. Dette styrker både kundeverdien og bankens strategiske posisjon i et marked med sterk digitalisering, bransjeglidning og økt konkurranse fra systemleverandører.
Satsningen er også tett koblet til bankens arbeid med Veksthusene i Askim, Trøgstad, Ski og Fetsund. Veksthusene er utviklet som lokale kompetansemiljøer hvor bankens rådgivere jobber side om side med regnskapsførere og andre relevante spesialister for å tilby bredere og mer samordnet rådgivning til privatpersoner, bedriftseiere og små og mellomstore bedrifter.
Etableringen av Eika Økonomi Øst forsterker denne modellen og gjør regnskap til en integrert del av bankens kundestrategi. Dette gir økt tilstedeværelse, bedre kundeopplevelser og en mer robust plattform for fremtidig vekst. Satsningen er i tråd med bankens overordnede strategiske prioriteringer innen vekst, mennesker, samspill og bærekraft, og bygger videre på visjonen om å skape mer – sammen.
Bank + Eiendom
Eiendomsmegling har lenge vært en viktig del av bankens virksomhet og en sentral inngang til boliglån. Trøgstad Sparebank samarbeider i dag med Berg Sparebank og Marker og Eidsberg Sparebank gjennom Aktiv Østfold Eiendomsmegling AS, med en felles ambisjon om å etablere eiendomsmeglingskontorer på alle steder hvor bankene har filialer.
Gjennom økt samarbeid og størrelse styrkes både fagkompetansen og evnen til å møte dagens og fremtidens krav til drift av et profesjonelt eiendomsmeglingsforetak. I denne sammenhengen er det også positivt at Aktiv Askim nå har styrket sitt lokale meglerteam, noe som bidrar til økt kapasitet og et bedre tilbud i regionen.
Merkevarestrategi
I 2025 videreførte Trøgstad Sparebank moderniseringen av merkevaren som ble startet i 2024, med tydelig fokus på implementering, forankring og videreutvikling. Arbeidet styrket bankens posisjon som en fremtidsrettet lokal sparebank og skapte et mer helhetlig og gjenkjennelig uttrykk i all kommunikasjon.
Merkekjernen ble ytterligere integrert i kultur, kommunikasjon og kundearbeid, og består av visjonen En fremtidsrettet lokal sparebank, formålet å være en drivkraft for bærekraftig vekst og utvikling, samt verdiene Personlig, Kompetent og Modig. De fornyede ledelses- og medarbeiderprinsippene ble aktivt brukt gjennom året og bidro til å styrke kultur, profesjonsnivå og samspill internt.
Vår visjon
En fremtidsrettet lokal sparebank
Vårt formål
Trøgstad Sparebank skal være en drivkraft for bærekraftig vekst og utvikling for deg og ditt lokalsamfunn
Våre verdier
Personlig
Kompetent
Modig
Moderniseringen av merkevaren omfattet også en oppdatert visuell identitet, et tydeligere kommunikasjonsuttrykk og en fornyet logo som viderefører eiketreet – nå som et symbol på samskaping, lokal tilhørighet og vekst. Samtidig ble konseptet Mer. Sammen. videreutviklet og etablert som den røde tråden i både kommunikasjon og kundeopplevelser, særlig i samspill med Veksthus‑konseptet. Dette styrket bankens rolle som en tilgjengelig, fremtidsrettet og samarbeidsorientert aktør i lokalsamfunnet.
Besøk fra Bankenes Sikringsfond
I november 2025 gjennomførte Bankenes sikringsfond et ordinært tilsynsbesøk i banken. Slike besøk gjennomføres jevnlig for å vurdere soliditet, risikoforhold og beredskap knyttet til innskuddsgarantien, samt for å sikre at bankene følger gjeldende regelverk og har tilfredsstillende styring og kontroll. Dette omfatter normalt en gjennomgang av bankens overordnede rammeverk, risikoområder og sentrale prosesser. Ved årsskiftet 2025/2026 var den foreløpige rapporten ennå ikke mottatt; denne ble gjort tilgjengelig først i januar 2026 som grunnlag for videre dialog før endelig rapport ferdigstilles.
Makroøkonomisk utvikling
Etter et par magre år vendte norsk økonomi tilbake til normal vekst i 2025, med en BNP-vekst for Fastlands-Norge på 1,7 prosent. Arbeidsledigheten økte imidlertid til 4,5 prosent, slik den måles ved Statistisk sentralbyrås Arbeidskraftsundersøkelse. Ledighetsutviklingen ved arbeidskontorene utviklet seg langt mindre dramatisk. Ved NAV-kontorene steg de ledigmeldte gjennom året med bare ett tidel, til 2,1 prosent.
Næringsmessig var 2025 et interessant år. Boligbyggingen var fortsatt unormalt svak. Samlet industriproduksjon økte med i underkant av 4 prosent. Nå som oljeinvesteringene synes være på vei ned, uten at boligbyggingen ventes å ta seg opp igjen, ventes imidlertid industriproduksjonen å utvikle seg svakere.
Lønnsveksten nådde en konjunkturtopp i fjor med hele 5,6 prosents vekst i årslønn. For det andre året på rad fikk lønnstagerne solid reallønnsøkning, da inflasjonen holdt seg på 3,1 prosent. Samme inflasjonsrate som året før. Selv om lønnsveksten antas å falle tilbake i tiden fremover vil reallønnsveksten trolig forbli positiv i årene som kommer, ettersom inflasjonen ventes å komme ned mot inflasjonsmålet på 2 prosent med tid og stunder.
Boligprisene steg med sunne 5,5 prosent på årsbasis i 2025. Boligprisene viste sterk vekst i Rogaland (+15,4 prosent), men langt mindre i andre deler av landet. I Trondheim økte boligprisene med beskjedne 3,3 prosent. Det er neppe nok til å gi en ny opptur for byggingen av nye boliger. Fortsatt er gapet mellom bruktbolig- og nyboligprisene for stort.
Kredittmarkedene viste en dempet utvikling, med en årsvekst for desember på normale 4,8 prosent for husholdningene og bekymringsfylt svake 2,9 prosent for ikke-finansielle foretak. Fremover ventes fortsatt moderat kredittvekst, slik da også Norges Banks siste utlånsundersøkelse peker i retning av.
Norges Bank kuttet sin foliorente to ganger i løpet av 2025. Boliglånsrenten falt noe marginalt mer enn dette til et gjennomsnittlig rentenivå for nye boliglån på 5,1 prosent ved årsskiftet. Fremover ventes det kun få og spredte rentekutt fra Norges Bank, forutsatt at kronekursen holder seg stabil. Kronekursen svingte en del gjennom året, men endte bare marginale 0,5 prosent sterkere som årsgjennomsnitt fra 2024 til 2025. Men fremover kan vi se store utslag i kronekursen.
Antall konkurser falt svakt (-6,5 prosent) i 2025 fra året før. Byggebransjen og eiendomsutvikling vil trolig fortsette å holde et relativt lavt aktivitetsnivå, med tilhørende høye konkursrater det neste året. Et forventet oppsving i privat konsum vil imidlertid hjelpe lønnsomheten i detaljhandel, hotell og restaurantbransjene.
Internasjonalt ga 2025 oss mye geopolitisk uro. De globale systemer som har styrt internasjonal finans, handel og geopolitikk har vært i endring det siste året. Også fremover vil geopolitisk uro kunne påvirke norsk økonomi.
Fremtidsutsikter
I et bredere perspektiv går Trøgstad Sparebank inn i 2026–2027 med strategiske ambisjoner som samsvarer godt med utviklingstrekkene Finanstilsynet beskriver i Finansielt utsyn.
Når Finanstilsynet peker på at norske banker møter et marked preget av geopolitisk uro, høye eiendomspriser, høy gjeldsbelastning og risiko for brå priskorreksjoner, understrekes behovet for banker som har evne til å kombinere solid risikostyring med tett kundekontakt.
Bankens strategiske satsing på personlig rådgivning, lokal tilstedeværelse og støtte til privatpersoner og SMB-kunder harmonerer derfor godt med et marked hvor mange aktører søker trygghet og stabilitet.
Når Finansielt utsyn samtidig fremhever at norske banker samlet sett er solide og har god motstandskraft, men må opprettholde disiplin og robusthet i møte med økt usikkerhet, peker det også direkte inn i Trøgstad Sparebanks strategiske prioriteringer: Ansvarlig vekst, sterk kundeforståelse og en tydelig lokal rolle.
Samlet sett betyr dette at bankens strategi ikke bare er riktig for lokalsamfunnet, den er også godt forankret i tilsynsmyndighetenes vurdering av hva som skal til for å lykkes i et mer krevende og omskiftelig finansielt landskap.
Bærekraft, samfunnsansvar og etisk forretningsdriftTrøgstad Sparebank tar ansvar for en bærekraftig utvikling gjennom miljøtiltak, samfunnsengasjement og ansvarlig forretningsdrift. Vi jobber med integritet og åpenhet for å skape positive verdier for kunder, ansatte og lokalsamfunnet.
Bærekraft og samfunnsansvar
Banken vil for året 2025 offentliggjøre sitt klimaregnskap basert på Miljøfyrtårn‑metodikken. I 2024 ble Trøgstad Sparebank Miljøfyrtårn‑sertifisert, først ved hovedkontoret på Skjønhaug og deretter ved filialene i Askim, Ski og Fetsund. Dette markerer et viktig steg i bankens arbeid for en mer bærekraftig drift og et styrket samfunnsansvar. Som for de fleste banker utgjør de finansierte utslippene den klart største delen av det totale klimaavtrykket. Dette reflekterer at hoveddelen av utslippene er knyttet til utlånsporteføljen, ikke bankens egen drift.
Siden 2022 har Trøgstad Sparebank vært signatør av Grønnvaskingsplakaten, en forpliktelse om å unngå grønnvasking og aktivt bidra til en raskere grønn omstilling. Banken etterlever prinsippene i plakaten og arbeider målrettet for å integrere bærekraft i både strategi og daglig drift.
For å skape størst mulig verdi for lokalsamfunnet har banken valgt å fokusere på fire bærekraftsmål:
- 3 – God helse og livskvalitet
- 5 – Likestilling mellom kjønnene
- 8 – Anstendig arbeid og økonomisk vekst
- 11 – Bærekraftige byer og lokalsamfunn
Disse målene er vevd inn i bankens styrende dokumenter, strategi og satsinger, og danner en grønn tråd i vårt arbeid for et mer bærekraftig lokalsamfunn.
Lokalbankenes rolle i omstillingen
Frem mot 2030 står Norge overfor store endringer der klimakrav, konkurranse og strammere offentlige budsjetter vil påvirke både næringsliv og lokalsamfunn. Her vil lokalbankene spille en nøkkelrolle som drivkraft for vekst, utvikling og omstilling.
Med nærhet til kundene og solid rådgivningskompetanse, kan lokalbankene hjelpe småbedrifter gjennom det grønne skiftet, legge til rette for nye arbeidsplasser og tilby finansielle løsninger som støtter bærekraftig utvikling.
Gjennom Eika Alliansen styrkes denne innsatsen ytterligere. Eika bidrar med økonomiske ressurser, kompetanseheving, bærekraftige produkter og verktøy som hjelper bankene med å ta gode miljøvalg, både internt og overfor kunder og samarbeidspartnere.
Sammen i Eika Alliansen jobber vi for bærekraft i norske lokalsamfunn, og i årene som kommer vil dette arbeidet bli enda viktigere.
Bærekraft i Eika-alliansen
I 2025 ble Eika Bærekraft etablert som bankenes sentrale fagmiljø for bærekraft i alliansen. Enheten samler og formidler relevant innsikt, utvikler felles metodikk og verktøy tilpasset bankenes ressurser, og koordinerer initiativer på tvers av banker og konsernfunksjoner.
Eika har de siste årene forberedt bankene på CSRD-rapportering gjennom et felles prosjekt. Etter EU-kommisjonens forenklingspakke («Omnibus I») og vedtak i 2025, ble terskelverdier hevet og CSRD vil dermed utgå for samtlige banker i alliansen. CSRD-prosjektet ble derfor avviklet våren 2025, samtidig som nyttige leveranser videreføres.
Parallelt med endringer i rapporteringslandskapet er tyngdepunktet i reguleringene i økende grad rettet mot risikostyring. Eika har derfor etablert et felles prosjekt for å støtte bankene i å møte nye krav i CRD6/CRR3 og tilhørende retningslinjer fra EBA. Prosjektet leverer felles metodikk, maler og veiledere som skal bidra til mer strukturert, dokumenterbar og proporsjonal håndtering av ESG risiko i bankene.
Trøgstad Sparebank inngår i Eika Alliansens felles klimaambisjon, som gir en felles retning for klimaarbeidet i alliansen. Ambisjonen støtter bankenes arbeid med å prioritere relevante tiltak, utvikle grunnlag for oppfølging og bidra til en trygg og gradvis omstilling mot netto-null i 2050.
Gavefond og sponsorater
Trøgstad Sparebank har gjennom sitt gavefond og sponsorater delt ut nesten MNOK 5 i løpet av 2025. Dette er penger som har kommet lokalsamfunnet til gode med støtte til drift og prosjekter, spesielt rettet mot barn og unge.
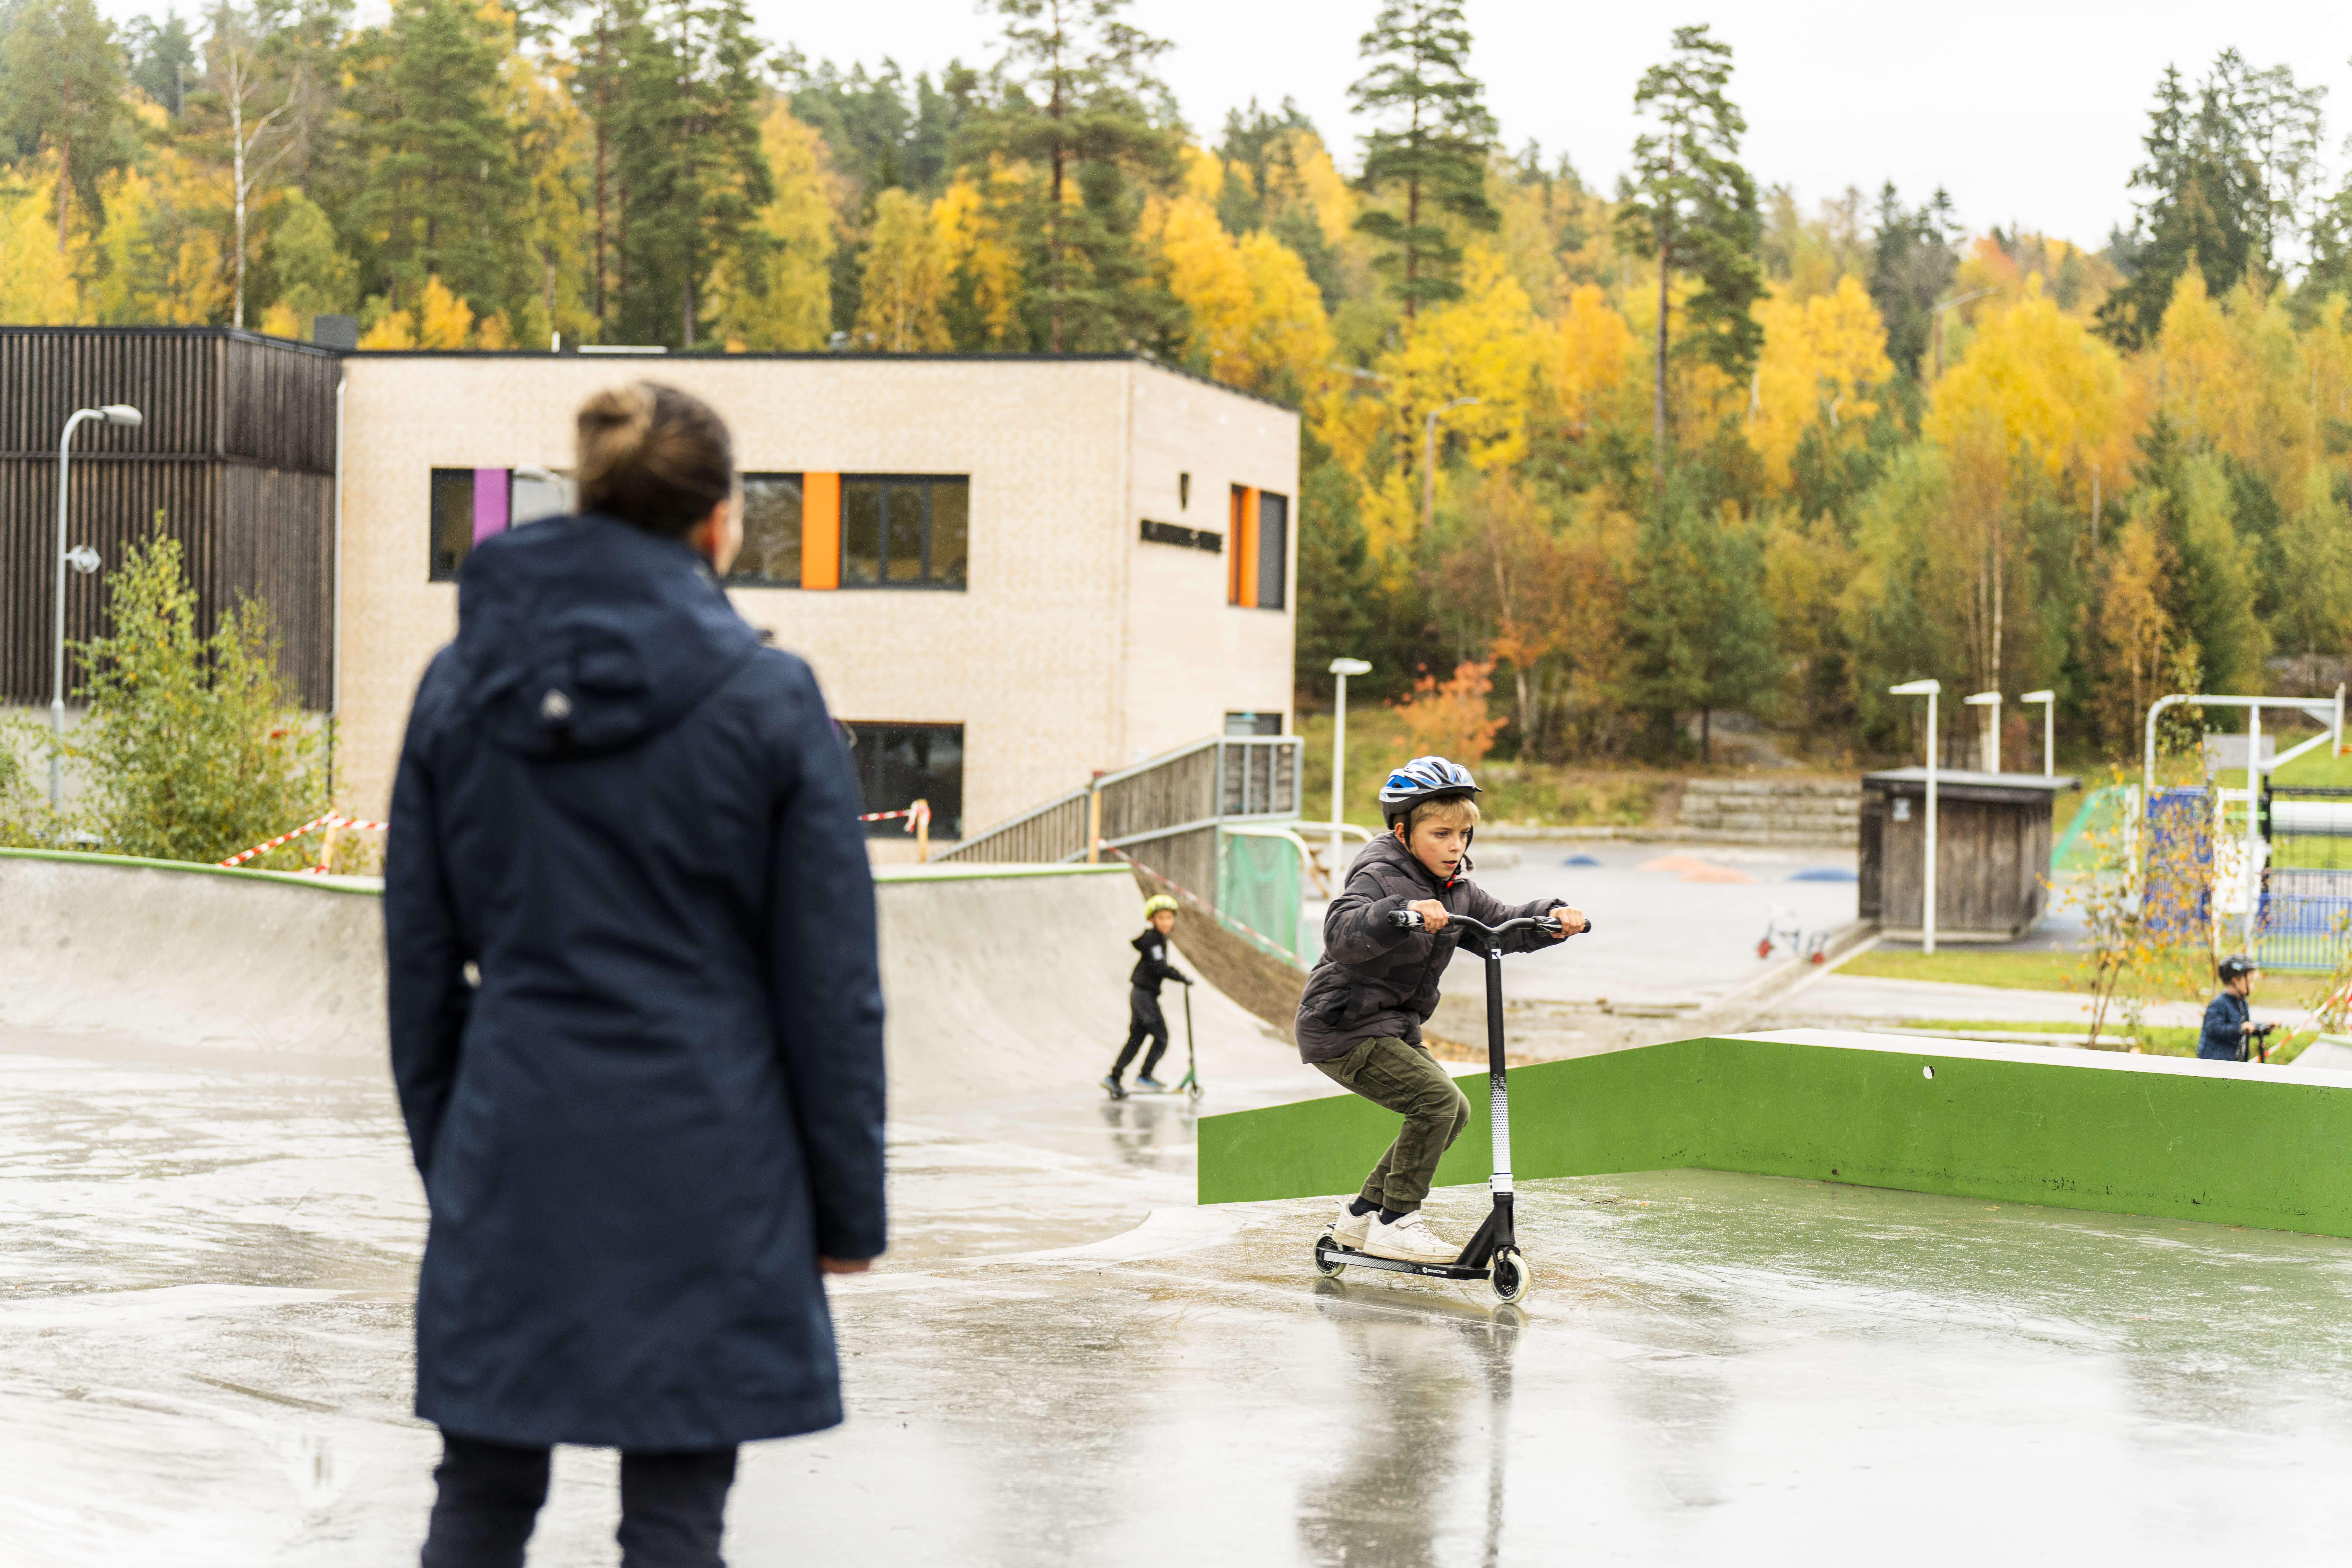
Banken var en stor bidragsgiver til at Trøgstad Sparebank Rullepark ble en realitet på Skjønhaug. I tillegg har banken bidratt til små og store initiativ som gjør våre lokalsamfunn bedre å leve i.
Etisk forretningsdrift
Trøgstad Sparebank er opptatt av å drive ansvarlig og etisk forsvarlig bankvirksomhet. Våre etiske retningslinjer legger føringer for hvordan vi opererer som en lokal sparebank, og sikrer at vi opptrer med integritet, åpenhet og ansvarlighet i alle våre relasjoner, enten det er overfor kunder, ansatte, samarbeidspartnere eller samfunnet vi er en del av.
Retningslinjene omfatter blant annet:
- Forebygging av interessekonflikter
- Sikring av god forretningsskikk og etterlevelse av lover og regler
- Nulltoleranse for korrupsjon og økonomisk kriminalitet
- Krav til ansvarlig bruk av bankens ressurser
Alle ansatte forplikter seg til å følge disse retningslinjene, og banken har systemer på plass for å sikre kontinuerlig opplæring og oppfølging.
Åpenhetsloven
Åpenhetsloven trådte i kraft 1. juli 2022. Loven skal fremme virksomheters respekt for grunnleggende menneskerettigheter og anstendige arbeidsforhold. Bankens redegjørelse vil publiseres på bankens hjemmeside https://www.tsbank.no/ombanken/redegjorelse-apenhetsloven innen den lovpålagte fristen 30. juni hvert år.
Mangfold og likestilling
Likestilling og mangfold er en viktig del av Trøgstad Sparebanks strategi og kultur. Banken har forpliktet seg til FNs bærekraftsmål nummer 5 – Likestilling mellom kjønnene – og jobber aktivt for å fremme like muligheter for alle ansatte, uavhengig av kjønn, alder eller bakgrunn.
Ved utgangen av 2025 var det en jevn kjønnsbalanse blant ansatte med 18 kvinner og 21 menn. I ledergruppen (ekskludert uavhengige parter som banksjef og risk/compliance) var det 1 kvinne og 2 menn, blant mellomledere var det 3 kvinner og 2 menn, og i bankens styre var det 2 menn og 3 kvinner, i tillegg til ansattevalgte representanter.
Trøgstad Sparebank jobber kontinuerlig med å sikre en inkluderende arbeidsplass der alle har like muligheter for utvikling og karrierevekst.
Personal og arbeidsmiljø
Ved årsskiftet hadde banken 39 fast ansatte, tilsvarende 38,5 årsverk og gjennomsnittsalderen var 45,56 år. Sykefraværet i 2025 utgjorde 8,10 %, noe som er en økning på 3,58%-poeng fra 2024. Korttidsfraværet var 0,55 %, innenfor bankens målsetning, mens langtidsfraværet var 7,55%, hovedsakelig grunnet ikke-arbeidsrelaterte forhold.
Medarbeiderundersøkelser gjennomført kvartalsvis i 2025 viste en gjennomgående høy score, med resultater over 4,5 av 5, som er meget bra og innenfor målsetning. Banken jobber aktivt for å opprettholde et sterkt medarbeiderengasjement og vil videreføre kvartalsvise målinger i 2026.
Antihvitvask og terrorfinansiering
Som en del av finansnæringen har Trøgstad Sparebank et særlig ansvar for å forebygge økonomisk kriminalitet, herunder hvitvasking og terrorfinansiering. Banken har strenge rutiner og systemer på plass for å identifisere og rapportere mistenkelige transaksjoner, samt sikre etterlevelse av gjeldende lover og forskrifter.
Bankens ansatte gjennomgår jevnlig opplæring i antihvitvask (AML) og bankens interne kontrollsystemer sørger for en løpende overvåkning av transaksjoner og kundeforhold. Vi jobber kontinuerlig med å forbedre våre prosesser for å beskytte både banken og kundene våre mot økonomisk kriminalitet.
Eierstyring og selskapsledelseTrøgstad Sparebank følger prinsippene for god eierstyring og selskapsledelse for å sikre tillit, transparens og langsiktig verdiskaping. Eierstyringen regulerer forholdet mellom generalforsamlingen, styret og ledelsen, og sikrer at banken drives i tråd med lover, forskrifter og beste praksis for sparebanker.
Generalforsamlingen
Generalforsamlingen er bankens øverste organ og består av 12 kundevalgte medlemmer og fire ansattevalgte representanter. Generalforsamlingen velger styret, revisor og vedtar årsregnskapet, herunder disponering av overskudd. Generalforsamlingen innkalles av styret og avholdes innen utgangen av mars hvert år.
Styret og revisjonsutvalget
Styret har ansvar for den strategiske og operative ledelsen av banken og fører løpende tilsyn med drift, risikostyring og etterlevelse av regulatoriske krav. Styret er også ansvarlig for å sikre en forsvarlig kapitalforvaltning og fastsetter bankens policydokumenter for risikoområder og internkontroll.
Styret består av 6 medlemmer og 3 varamedlemmer valgt av generalforsamlingen. Leder og nestleder velges av generalforsamlingen ved særskilte valg. 1 medlem og 1 varamedlem velges blant de ansatte. Samtlige valgte styre-/varamedlemmer velges for to år. Styrets leder og nestleder velges av generalforsamlingen for ett år av gangen.
Styrets revisjons- og risikoutvalg bistår i oppfølgingen av bankens regnskapsrapportering, risikostyring og internkontroll. Utvalget har løpende kontakt med revisor og vurderer revisors uavhengighet og objektivitet.
Styreansvarsforsikring
Trøgstad Sparebank har tegnet styre- og ledelsesansvarsforsikring for å beskytte styrets medlemmer mot potensielle økonomiske tap som følge av krav rettet mot dem i forbindelse med deres styrearbeid. Forsikringen dekker både juridiske kostnader og eventuelle erstatningskrav som kan oppstå. Dette tiltaket er en del av bankens overordnede strategi for risikostyring og eierstyring, og sikrer at styrets medlemmer kan utføre sine oppgaver med trygghet og sikkerhet.
Revisor
Revisor deltar i møter med styret og revisjonsutvalget i forbindelse med behandling av internkontroll samt ved styrets godkjenning av bankens årsregnskap. Revisor gjennomgår bankens internkontroll og avlegger en årlig beretning om denne samt bankens ICAAP prosess. Revisor fremlegger dokumentasjon på arbeid som er utført utover ordinær revisjon. Revisors godtgjørelse fremlegges til godkjennelse på generalforsamlingen i mars. Revisor har i sin rapport for 2025 konkludert med at banken har etablert en tilfredsstillende internkontroll.
Valgkomiteen
Valgkomiteen er ansvarlig for innstilling av kandidater til styret og generalforsamlingen. Komiteen består av fire medlemmer, inkludert én ansattes representant. Valg av kundevalgte medlemmer skjer på et eget valgmøte basert på innstilling fra valgkomiteen.
Ledelse og internkontroll
Bankens ledelse består av administrerende banksjef og fem ledere med ansvar for hvert sitt forretningsområde. Administrerende banksjef rapporterer til styret, som fastsetter rammer og strategier for bankens virksomhet.
Styret gjennomfører årlig en internkontrollgjennomgang og vurderer bankens samlede risikoprofil gjennom ICAAP-prosessen (Internal Capital Adequacy Assessment Process). Ekstern revisor gjennomgår og rapporterer på bankens internkontroll og revisjonsarbeid.
Godtgjørelse
Godtgjørelse til styret fastsettes av generalforsamlingen. Styret vedtar retningslinjer for godtgjørelse til bankens ledelse og ansatte. Banken har en prestasjonsbasert bonusordning for ansatte, ekskludert administrerende banksjef og compliance/risk-funksjonen.
Tillitsvalgte i banken
Styret
| Morten Sætra – styrets leder Kjersti Berg Sandvik – styrets nestleder Øyvind Aas – ansattes representant Marianne Bjølgerud Silje Gjølberg Finnanger Ståle Ruud | Varamedlemmer Fredrik Mortvedt – ansattes representant Revisjons- og risikoutvalg Ståle Ruud – leder RRU |
Generalforsamling
Kundevalgte Rune Balto Strønes – leder | Ansattes representanter Birgit Frøshaug Varamedlemmer - kundevalgte Hege Iren Zezanski Varamedlemmer – ansattes representanter Fredrik Frøshaug |
Valgkomite
| Heidi Gillingsrud Haakaas – leder Lillian Myrhaug Sæther Sveinung Sloreby Frank Johansen – ansattes representant Øivind Aandstad – varamedlem Morten Quille - varamedlem Leif Rune Grefsli – vara for ansattes representant |
Informasjon/kommunikasjon
Banken utarbeider kvartalsvis delårsregnskaper samt årsregnskap. Denne informasjonen blir tilgjengeliggjort for offentligheten gjennom varsel til Oslo Børs, (Newsweb), samt på bankens internettside. I tillegg utarbeides årlig en offentliggjøring av sentral risikoinformasjon for banken, (Pilar 3-rapport), som gjøres tilgjengelig på bankens internettside.
Fremtidig utvikling
Trøgstad Sparebank er godt posisjonert for videre vekst, med solid kapitaldekning, sterk lokal forankring og tilhørighet til Eika Alliansen. Styret vurderer jevnlig bankens strategiske retning for å sikre at banken er rustet for fremtidens utfordringer og muligheter.
Styret mener at det fremlagte regnskapet med noter, sammen med beretningen, gir fyllestgjørende informasjon om banken per 31.12.2025. Styret er ikke kjent med at det er inntrådt forhold etter dette tidspunktet som gir et annet bilde. Årsregnskapet er avlagt under forutsetning om fortsatt drift, og styret bekrefter at forutsetningen for fortsatt drift er til stede.
Styret i Trøgstad Sparebank ønsker å takke alle kunder, forretningsforbindelser, tillitsvalgte og alle ansatte for et meget godt samarbeid og oppslutning om banken i 2025.
Trøgstad, 05.03.2026